Meria obtient la licence MiCA


Tokenisation et RWA : la mutation en cours des marchés financiers
Longtemps perçue comme une innovation marginale ou assimilée aux cryptomonnaies (elles-mêmes réduites à la spéculation), la blockchain s’impose désormais comme une infrastructure privilégiée pour de nombreux cas d’usage opérationnels, notamment et surtout via la tokenisation d’actifs du monde réel (RWA) adoptés par les banques, les gestionnaires d’actifs et autres institutions.
Parmi les actualités traduisant cette mutation des marchés financier, voilà un extrait de celles de ces 30 derniers jours :
• La plateforme d’échange de cryptomonnaies Kraken a conclu un partenariat avec le Nasdaq pour permettre le trading d’actions en continu (24h/7j).
• Mastercard a accéléré sa stratégie sur les stablecoins via l’acquisition de BVNK.
• Le premier gestionnaire d’actifs mondial BlackRock a tokenisé un fonds puis l’a intégré à des infrastructures blockchain.
• Le New York Stock Exchange a investi sur la plateforme d’échange de cryptomonnaies OKX.
• La plateforme décentralisée Hyperliquid a été sélectionnée par S&P Dow Jones Indices afin de proposer le premier contrat perpétuel du S&P500.
Alors, nous vous proposons d’analyser cette mutation en cours des marchés financiers, et d’en comprendre les implications, notamment pour les professionnels de la gestion de patrimoine.
La tokenisation : concrètement, de quoi parle-t-on ?
Le fonctionnement de la tokenisation
La tokenisation, c’est le mécanisme qui permet de représenter un actif réel (obligation, fonds monétaire, bien immobilier, matière première, crédit carbone, etc.) sous la forme d’un jeton numérique (token) qui est inscrit sur une blockchain (un réseau distribué).
Détenir un actif tokenisé sur la blockchain consiste alors à détenir un droit juridique sur un actif sous-jacent, lequel est conservé off-chain, par une entité réglementée.
💡 Important : distinguer cryptomonnaies et actifs tokenisés
Bien que ces deux actifs transitent sur la blockchain, ils sont fondamentalement différents. D’un côté, la valeur d’une cryptomonnaie comme l’ETH repose, entre autres, sur l’utilité du de la blockchain Ethereum et sur la dynamique du marché crypto. De l’autre côté, les actifs tokenisés sont adossés à des actifs sous-jacents et reproduisent donc l’évolution de leur cours.
Le fonctionnement de la tokenisation repose sur une articulation claire entre deux environnements, celui de la blockchain (on-chain) et celui du « monde réel » (off-chain) :
1. La mise en place de l’actif (off-chain)
Un émetteur choisit un actif (ex : de l’or) puis une structure dédiée pour le détenir. Sa conservation est assurée par un dépositaire agréé, conformément aux exigences réglementaires.
2. Émission de l’actif sur la blockchain (on-chain)
L’émetteur déploie un smart contract, un programme informatique, qui créée le token représentatif de l’actif. Il définit notamment le nombre de tokens représentant l’actif, les conditions de transfert, d’utilisation, etc.
3. Accès des investisseurs
Pour accéder à un actif, les investisseurs passent par des processus de vérification classiques (KYC, AML)
4. Génération et distribution des revenus
Les revenus générés off-chain par l’actif sous-jacent (intérêts, loyers, etc.) sont automatiquement redistribués aux détenteurs de tokens dans leur portefeuille, via les smart contracts.
5. Sortie des investisseurs
Lorsqu’un investisseur souhaite sortir de sa position, la cession de l’actif se traduit par la destruction (burn) de ses tokens sur la blockchain. L’investisseur reçoit alors les liquidités ou l’actif sous-jacent, selon les modalités prévues.
Les avantages de la tokenisation
Voici ce que la tokenisation change concrètement :
Le fractionnement des actifs rend les marchés plus liquides et plus accessibles. Par exemple, un bien immobilier valorisé 10 millions d’euros peut être divisé en 100 tokens de 100 000 €, permettant à des investisseurs de se positionner sur des opportunités inaccessibles sans cette fragmentation.
La facilitation des échanges. Les échanges sur la blockchain étant traçables et hautement sécurisés, ils sont faisables sans faire appel à plusieurs intermédiaires, permettant une réduction des coûts et des délais. Les échanges sont également faisables en continu (24h/7J), ce qui n’est pas le cas sur les marchés traditionnels.
La programmabilité et la flexibilité. Les smart contracts permettent d’introduire des fonctionnalités jusqu’ici difficiles, voire impossibles à mettre en œuvre. Par exemple, des bons du Trésor tokenisés peuvent être utilisés comme collatéral sur des protocoles de prêt on-chain. Les règles de conformité peuvent être directement intégrées aux tokens, limitant automatiquement les transferts aux seules adresses vérifiées, etc.
La tokenisation est encadrée par la réglementation
Contrairement à certaines idées reçues, les actifs tokenisés ne constituent pas un système parallèle à proprement parler. En effet, dans la majorité des cas, ils sont traités comme des instruments financiers traditionnels, soumis aux mêmes exigences. Ainsi, bien que la blockchain soit souvent décrite comme « sans frontière » ou « incensurable », des nuances sont nécessaires lorsqu’il s’agit d’actifs financiers traditionnels bel et bien soumis à des juridictions.
• Aux États-Unis, la SEC encadre les titres tokenisés comme des titres classiques, ce qui implique le respect des exigences en matière de transparence, d’accréditation des investisseurs et d’enregistrement. La CFTC intervient lorsque les tokens représentent des matières premières et des produits dérivés.
• En Europe, la réglementation MiCA encadre les cryptoactifs, et l’AMF et la Banque de France travaillent sur les enjeux de la tokenisation via un groupe stratégique dédié à la tokenisation de la finance.
Des mécanismes de conformité sont directement intégrés aux infrastructures :
• Whitelisting des investisseurs
• Restrictions de transfert programmées
• Réseaux permissionnés ou semi-permissionnés
Autrement dit, l’innovation se fait dans le cadre existant, pas en dehors.
2026 : la blockchain passe d’expérimentation à infrastructure privilégiée
Les premières expérimentations remontent au début des années 2020. D’abord marginales, elles ont pris de l’ampleur en 2023 lorsque les bons du Trésor américains tokenisés ont dépassé le milliard de dollars, signe d’une demande réelle qui ne fait qu’accélérer depuis.
Depuis, l’accélération est nette et plusieurs institutions ont développé leurs projets concrets :
• Le fonds BUIDL de BlackRock a dépassé 1 milliard de dollars d’actifs tokenisés, offrant aux investisseurs institutionnels une exposition aux bons du Trésor américain à court terme.
• Le OnChain US Government Money Fund de Franklin Templeton a été l’un des premiers fonds régulés à émettre des parts sur une blockchain publique. Franklin Templeton a également tokenisé 5 ETF désormais accessibles via un wallet crypto, grâce à un partenariat avec le protocole Ondo Finance.
• La banque américaine JPMorgan développe sa plateforme Onyx.
• Goldman Sachs, UBS ou encore Société Générale ont recours à des plateformes d’émission régulées prenant en charge les obligations et produits structurés tokenisés.
Autrement dit, les acteurs qui structurent les marchés traditionnels sont désormais les mêmes qui construisent ces nouvelles infrastructures.
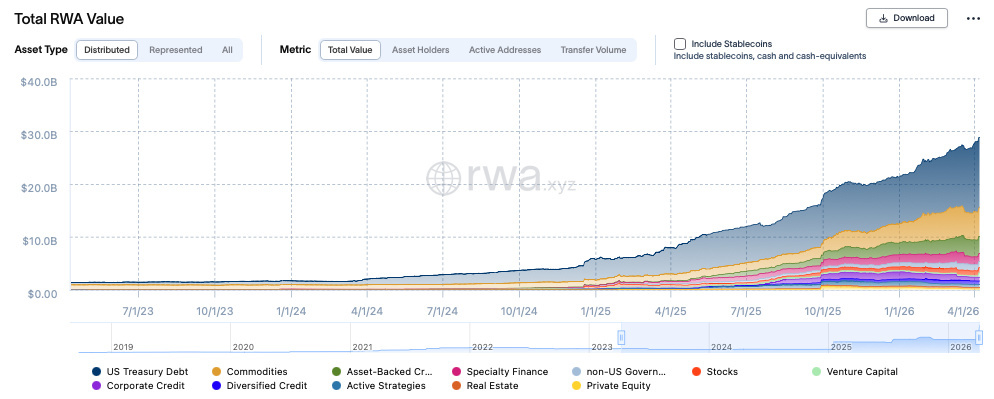
Selon rwa.xyz, la capitalisation totale des actifs réels tokenisés (RWA) a progressé de 360 % depuis 2025.
Les stablecoins, le cas d’usage dominant
Les stablecoins, en dollars comme en euros, sont l’un des principaux cas d’usage de la tokenisation. Ils représentent environ un tiers de l’ensemble du volume des transactions on-chain.
Concrètement, un paiement qui prenait auparavant trois à cinq jours via les intermédiaires bancaires est désormais réalisé en quelques minutes, avec des coûts réduits et une traçabilité accrue.
Les géants des paiements traditionnels ne passent pas à côté de cette solution blockchain. Bien au contraire, ils se l’approprient, comme Mastercard qui a acheté le fournisseur d’infrastructure de paiement en stablecoin BVNK et s’associe à 85 acteurs du secteur crypto, pour rendre les deux systèmes interopérables.
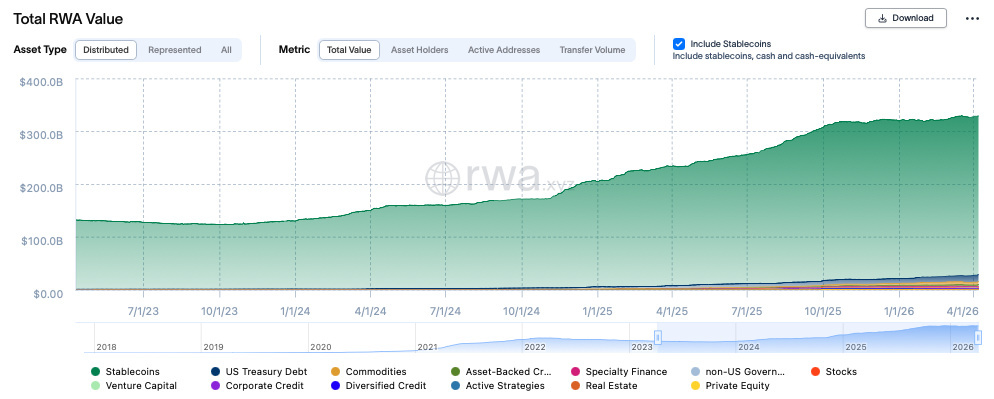
En vert, la part des stablecoins parmi l’ensemble des RWA
Quels changements anticiper pour les professionnels du patrimoine ?
À ce jour, la tokenisation ne constitue pas encore un standard opérationnel pleinement intégré, notamment dans les outils des CGP, CIF ou family offices. En revanche, elle transforme progressivement l’environnement dans lequel ces professions évoluent.
Une évolution des infrastructures de distribution
Les actifs qui composent aujourd’hui les allocations (actions, obligations, fonds, immobilier) tendent à être émis, détenus, distribués et échangés via de nouveaux supports.
À terme, ils pourront devenir plus fractionnés, plus liquides, accessibles via de nouvelles plateformes, et intégrés à des infrastructures hybrides mêlant finance traditionnelle et blockchain. Et certains investissements historiquement réservés à une catégorie d’investisseurs pourraient ainsi s’ouvrir plus largement.
Une transformation progressive de l’écosystème
Cette évolution s’inscrit dans un mouvement plus large : celui de l’intégration progressive d’outils issus de la finance décentralisée (DeFi) dans des environnements régulés.
Les comportements des investisseurs institutionnels évoluent, tout comme les infrastructures qui les accompagnent. La frontière entre finance traditionnelle et blockchain tend à s’estomper.
👉 CGP, CIF, Family Office, vous envisagez d'intégrer les cryptomonnaies à votre offre ? Retrouvez notre article dédié CGP : Pourquoi intégrer les cryptomonnaies au patrimoine de vos clients ?
Se positionner dès aujourd’hui : un enjeu de compréhension
Dans ce contexte, l’enjeu immédiat pour les professionnels du patrimoine n’est pas tant d’intégrer massivement ces solutions que d’en comprendre les mécanismes, suivre les évolutions, identifier les cas d’usage pertinents et appréhender les transformations.
Pour rester au courant des évolutions de la finance, et de l'intersection entre la finance traditionnelle, la blockchain et la finance décentralisée, inscrivez-vous à notre lettre mensuelle gratuite.