Meria obtient la licence MiCA


Après une stagnation apparente en 2025, comment bien se positionner sur le marché crypto en 2026 ?
Incontestablement, 2025 a rompu avec les années qui avaient, jusqu’alors, forgé l’imaginaire collectif du marché des cryptomonnaies. Ni frénésie généralisée, ni ruée massive des particuliers vers bitcoin, et encore moins vers les altcoins. Et pourtant, derrière cette stagnation apparente se sont opérées des transformations profondes et inédites pour le marché crypto. Il est désormais clair que les cryptomonnaies, et Bitcoin tout particulièrement, n’évoluent plus seulement selon leurs propres règles, mais s'inscrivent pleinement au sein du système macroéconomique mondial. En 2025, les codes ont changé, le marché s’est structuré et est devenu plus exigeant qu'il ne l'a jamais été. Alors en 2026, les investisseurs n’auront d’autre choix que de s’adapter.
Au programme :
1. Bitcoin : malgré des prix records, l’intérêt des particuliers est au plus bas
2. Ethereum : la perte de vitesse de l’ETH, en dépit des innovations techniques
3. Les altcoins et la tant attendue altseason : la fin des illusions
4. Stablecoins et tokenisation : deux cas d’usage concrets de l’adoption de la blockchain
5. L’influence incontestable des USA sur le marché
6. 💶 Faut-il toujours acheter du bitcoin et des cryptomonnaies en 2026 ?
7. 🔮 Les points d’attention clés pour bien se positionner en 2026
1. Bitcoin : malgré des prix records, l'intérêt des particuliers est au plus bas
2025 a été une année paradoxale pour Bitcoin. Jamais Bitcoin n’a valu aussi cher qu’en 2025.
Pourtant, l’intérêt des investisseurs particuliers est resté en deçà des attentes.
Malgré la séquence de records (100 000 $ dès le mois de janvier, puis 112 000 $ en mai, 123 000 $ en juillet, 125 000 $ en août, 126 000 $ début octobre), le BTC a fini l’année plus bas qu’il ne l’avait débutée, autour des 87 000 $, contre 93 000 $ douze mois plus tôt.
Pour quelles raisons ?
Autrefois isolé, le BTC est désormais un actif macro
En 2025, Bitcoin ne s’est plus comporté comme un actif isolé, mais bel et bien comme les autres grandes classes d’actifs traditionnelles sensibles aux décisions de la Réserve fédérale américaine (la Fed), aux politiques budgétaires, aux tensions géopolitiques, et autres facteurs exogènes.
Plusieurs événements l’ont démontré :
• 📈 Dès l’investiture de Donald Trump en janvier, suivie du passage des 100 000 $,
• 📉 Puis en avril, lors de l’annonce de nouveaux droits de douane américains, qui a fait replonger le BTC vers les 74 000 $.
🔄 Face à ce constat, une question demeure : les cycles historiques de 4 ans, rythmés par des bull run explosifs et des bear market violents, appartiennent-ils au passé ?
L’institutionnalisation en cours depuis 2024 a changé les règles du jeu
Cette mutation du marché s’explique par l’institutionnalisation du bitcoin, et donc la transformation de la base d’investisseurs.
Depuis le lancement des ETFs Bitcoin spot en 2024, les acteurs dominants ne sont plus les particuliers, mais les gestionnaires d’actifs, les sociétés cotées et les investisseurs institutionnels.
Or, ces derniers n’envisagent pas le Bitcoin comme une cryptomonnaie parmi d’autres, mais comme un actif financier à part entière, intégré dans des allocations globales. Ils n’achètent pas du BTC pour « parier » comme pouvaient le faire les particuliers, mais pour détenir un actif de diversification sur le long terme.
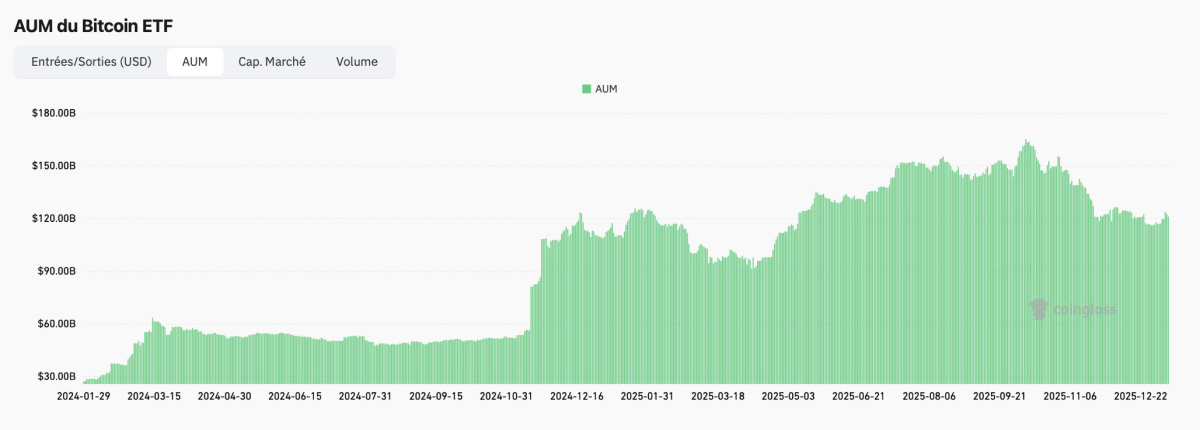
Ainsi, les ETF ont confirmé leur rôle central en 2025 en continuant d’attirer des flux importants. L’encours total sous gestion des ETF Bitcoin Spot est passé de 109 à 125 milliards de dollars en décembre, avec un pic à 165 milliards en octobre. Si ces flux se sont essoufflés en fin d’année, il sera important de surveiller leur évolution ce début d’année 2026.
Bitcoin domine, pendant que les altcoins s’essoufflent
L’institutionnalisation s’est traduite par un phénomène marquant : l’explosion de la dominance du bitcoin.
38 % : c'est la part que représentait Bitcoin dans la capitalisation totale du marché crypto en 2022. Elle atteignait 66 % en juin 2025, un record.
Aujourd’hui, cette dominance oscille autour des 59 %. Preuve que Bitcoin capte désormais l’essentiel des flux et de l’attention, tandis que le reste du marché souffre du manque de liquidités.
Et pour cause, les altcoins sont les plus impactés par la perte de leur moteur historique : les investisseurs particuliers. Beaucoup des investisseurs de 2017 et 2021 ont déserté le marché, et peu de nouveaux entrants ont fait leur entrée depuis, tandis qu’au même moment, le nombre de tokens a explosé. Sans arrivée de nouveaux capitaux, fatalement, ces derniers ont plus de mal à émerger, ou à maintenir leur capitalisation.
L'accumulation de BTC des Digital Treasury Compagnies (DAT)
Un autre phénomène, et pas des moindres, a pris de l’ampleur en 2025 : les Digital Asset Treasury Companies, ces sociétés de
trésorerie crypto qui accumulent des cryptomonnaies, et plus particulièrement, du bitcoin.
Essentiellement inspirées par la stratégie de Michael Saylor, PDG de Micro-Strategy (devenu Strategy), ces entreprises détiennent désormais plus de 6 % de l’offre totale de Bitcoin, dont une part écrasante concentrée chez Strategy, justement.
Ces DAT permettent notamment à des investisseurs de s’exposer au bitcoin de manière indirecte. Un véhicule d’investissement privilégié par certaines institutions dont les contraintes réglementaires ne leur permettent pas d’acheter du BTC en direct, ou via des ETF.
Notons toutefois que, si 2025 a été l’année de l’essor de ces entreprises de trésorerie crypto, celle-ci a également été marquée par des questionnements concernant les éventuelles limites de ce modèle, notamment dû au levier qui rend cette stratégie vulnérable aux épisodes de volatilité.
🔎 Pour mieux comprendre, retrouvez notre article dédié : Bitcoin Treasury Companies : leur influence sur les marchés et les investissements de trésorerie
2. Ethereum : une année inégale pour l'ETH, malgré les innovations techniques
L’année 2025 a été contrastée pour Ethereum, oscillant entre solidité structurelle et manque de catalyseur clair sur le plan financier. Si l’ETH a connu un rebond important en avril et surperformé bitcoin le temps de quelques semaines, il a ensuite corrigé, et sous-performé le btc sur l’ensemble de l’année.
✅ Les mises à jour annoncées de la blockchain ont été réalisées : Pectra et Fusaka ont amélioré la scalabilité du réseau, et préparé le terrain pour Glamsterdam prévue cette année, en 2026.
❌ Concernant prix de l'ETH, en revanche, la déception est indéniable. L’Ether a connu une volatilité extrême : chute de plus de 50 % en début d’année, rebond spectaculaire à l’été avec un sommet proche des 5 000 $, avant de poursuivre son repli continu. Au final, ETH termine l’année en baisse, sous-performant largement le BTC.
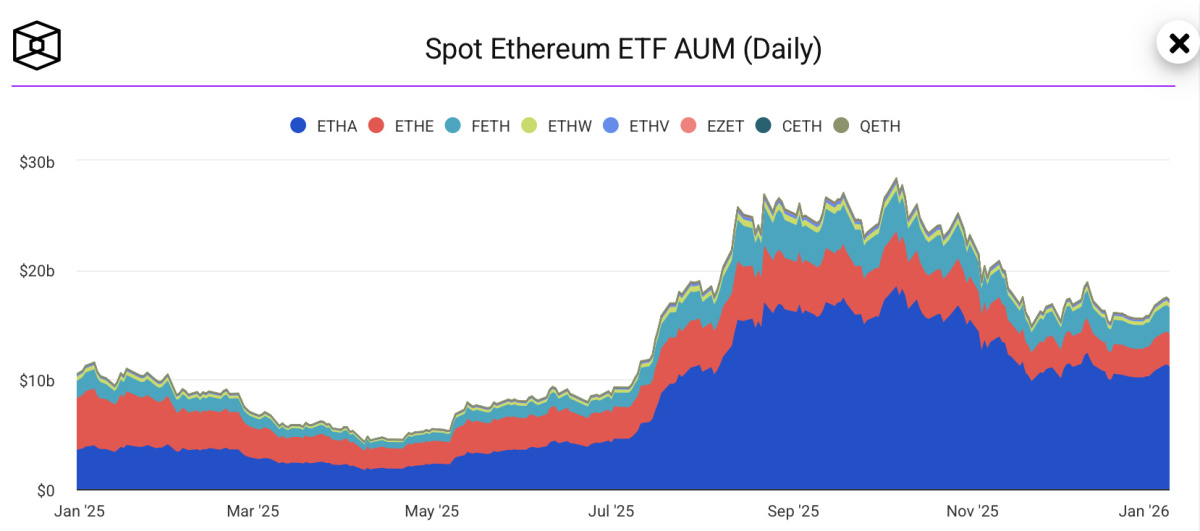
Pour l’heure, contrairement au BTC, l’ETH n’est pas perçu comme un actif macro, il peine donc à trouver sa place dans les allocations institutionnelles. Les flux vers les ETF Ethereum Spot ont été irréguliers tout au long de l’année, et les Ethereum Treasury Companies ne connaissent pas de grand engouement pour le moment.
En tant qu’infrastructure de la finance décentralisée (DeFi), en revanche, Ethereum continue d’asseoir son caractère élémentaire, et concentre toujours près de 70 % de la valeur totale verrouillée (TVL).
Le lancement du fonds tokenisé BUIDL de BlackRock sur la blockchain a par ailleurs signé une évolution significative : Ethereum n’est plus seulement une plateforme sur laquelle développer des applications décentralisées (dApps) expérimentales, mais bel et bien un socle technologique utilisé directement par les grandes institutions financières.
Pour autant, les performances technologiques ne s’en sont pas suivies de performances financières.
3. Les altcoins et la tant attendue altseason : la fin des illusions
En 2025, comme en 2024, la tant attendue altseason n’a jamais eu lieu.
📉 Pire, les altcoins ont perdu jusqu’à 30, voire 70 % de leur valeur pour certains. Et pour cause, le contexte macroéconomique, les taux élevés et les incertitudes géopolitiques ont incité les investisseurs à fuir les actifs jugés trop spéculatifs, trop nombreux, trop peu liquides, et à privilégier la sécurité et la liquidité.
Contrairement à 2024, l’année 2025 n’a pas été marquée par un engouement généralisé pour les memecoins. Au contraire, leur absence de performance notable a renforcé le désintérêt des investisseurs pour des projets sans fondamentaux, et a agi comme un révélateur de l’essoufflement global du marché des altcoins .Le principal engouement notable pour les memecoins en 2025 s’est concentré sur les lancements des memecoins du couple présidentiel des USA, le TrumpCoin et le MelaniaCoin, qui ont généré des centaines de millions de dollars de revenus pour leurs créateurs, avant de s’effondrer de plus de 90 %, laissant des milliers d’investisseurs sur la paille.
Pour le secteur, ces excès ont eu un coût symbolique non-négligeable, ravivant l’image d’un marché opaque et spéculatif, aux antipodes des avancées actuelles et des usages en développement.
Plus largement, le marché a commencé à sanctionner une surabondance de tokens, souvent lancés avec des valorisations initiales déconnectées de toute réalité économique. Dans de nombreux cas, les investisseurs particuliers se sont retrouvés en position d’exit liquidity, absorbant les ventes de fondateurs et de fonds de capital-risque sur fond de promesses de « révolution blockchain » rarement tenues.
Cette prise de conscience a marqué un tournant important : tous les altcoins ne se valent plus, et le marché a cessé de survaloriser systématiquement chaque nouveau token.Les projets qui ont le mieux résisté sont ceux disposant d’une activité réelle, de revenus identifiables et d’un modèle économique viable. En ce sens, des tokens comme HYPE, SKY, ou encore des protocoles historiques tels que Uniswap ou PancakeSwap, illustrent une évolution claire du marché : les investisseurs n’achètent plus seulement un token, mais une exposition à un véritable projet.
4. Stablecoins et Tokenisation : deux cas d'usage concrets de l'adoption de la blockchain
En 2025, les stablecoins et la tokenisation d’actifs du monde réel (RWA), ont continué à prendre de l’ampleur.
La signature du GENIUS Act aux USA a apporté un cadre clair au développement des stablecoins convoités avant tout pour leur utilité (paiements, règlements interbancaires, gestion de trésorerie). Via les stablecoins, l’objectif est clair : tirer parti des caractéristiques techniques de la blockchain (transactions moins coûteuses, plus rapides, sans restriction géographique, etc.) tout en rendant cette infrastructure invisible pour l’utilisateur final.
📈 Quant à la tokenisation des RWA, ce secteur a atteint 36 milliards de dollars. La finance traditionnelle a commencé à utiliser la blockchain comme infrastructure pour l'échange d'actifs majeurs tels que les bons du Trésor américain, les stablecoins collatéralisés, le crédit privé tokenisé.
La tokenisation des RWA est une évolution majeure pour la DeFi, puisqu’elle lui apporte une base économique réelle, des flux prévisibles, et ancre la finance on-chain dans les marchés mondiaux.
En 2025, des initiatives comme Canton Network ont illustré cette évolution, en s’imposant comme une infrastructure blockchain largement utilisée par les banques d’investissement pour l’échange et la gestion d’actifs tokenisés. Cette adoption confirme une tendance de fond : les RWA ne constituent plus une option marginale, mais un maillon en passe de devenir indispensable entre finance traditionnelle et blockchain.
5. L'influence incontestable des USA sur le marché
🇺🇸 Incontestablement, l’année 2025 a entériné l’influence des décisions des États-Unis sur les cours des cryptos.
Après la campagne pro-crypto de Donald Trump tout au long de l’année 2024, son investiture en janvier était attendue, et s’est, de fait, conclue par le passage des 100 000 dollars pour Bitcoin.
Plusieurs étapes se sont ensuite enchaînées :
• Le départ de Gary Gensler, ancien président de la Securities and Exchange Commission (SEC) anti-crypto, et son remplacement par Paul Atkins favorable au secteur,
• La création d’une Crypto Task Force au sein de la SEC,
• Plusieurs clarifications réglementaires (GENIUS Act, Clarity Act, résolution du procès Ripple, etc.),
• L’ajout de 200 000 BTC, précédemment saisis par l’État, à la réserve nationale jusqu’alors massivement composée d’or.
📈📉 Cela étant dit, le bilan de l’influence des USA sur le marché des cryptomonnaies reste contrasté. L’administration Trump a, certes, participé à légitimer cette industrie, mais a également contribué à réveiller ses dérives les plus controversées (cf. l’épisode des memecoins).
Aussi, l’influence américaine grandissante sur les cours inquiète certains investisseurs attachés à des actifs décentralisés et décorrélés.
6. 💶 Faut-il toujours acheter du BTC et des cryptomonnaies en 2026 ?
Tout d'abord, en 2026, la réponse à cette question dépend moins des variations du marché que de l’état d’esprit de chaque investisseur.
Concernant Bitcoin, ces 12 derniers mois ont confirmé qu’acheter du bitcoin n’est plus un pari à court terme destiné à générer des gains rapides, mais un actif désormais reconnu sur lequel investir avec conviction.
Naturellement, cette reconnaissance de bitcoin n'enlève en rien les risques de volatilité à court terme qui lui sont associés, d'où l'importance d'investir avec une vision moyen à long terme, et une stratégie clairement définie.
Alors, quelle stratégie adopter en 2026?
Dans un environnement où le prix du BTC oscille sans direction franche à la hausse ni à la baisse, l’achat d’un montant régulier, à fréquence régulière également, (le DCA) trouve à nouveau tout son sens.
👉 Pour mieux comprendre le fonctionnement du DCA et ses avantages, retrouvez notre article dédié : Acheter du Bitcoin en DCA : la meilleure façon d'investir ?
En effet, les fondamentaux de Bitcoin (sa rareté, sa sécurité, sa proposition de valeur) restent inchangés, quelle que soit la volatilité à court terme. En outre, si la volatilité du bitcoin n’a fait que baisser depuis sa création, cette année de maturation a également souligné l’importance, pour les investisseurs, d’aborder ce marché avec plus de maturité également. Les années où parier sur Bitcoin rapportait gros rapidement sont révolues, et laissent place à une approche patrimoniale fondée sur le long terme.
7. 🔮 Les points d'attention clés pour bien se positionner en 2026
Après une année 2025 marquée par la consolidation, la normalisation et l’institutionnalisation du marché, 2026 s’ouvre sur un nouvel équilibre : moins spectaculaire, certes, mais plus structuré. Plus exigeant également. Certaines dynamiques méritent à présent une attention particulière et conditionneront largement la trajectoire des cours ces prochains mois.
L’institutionnalisation se poursuivra-t-elle, notamment pour les altcoins ?
Tout d’abord, la reprise, ou non, des flux vers les ETF Bitcoin et Ethereum, constituera un signal clé. Et au-delà de ces deux ETF majeurs, nous suivrons également de près l’adoption des ETF Solana, Ripple, Dogecoin, Litecoin et d'autres lancés en 2025, ainsi que de potentielles nouvelles approbations à venir.
Les flux institutionnels vers les altcoins pourront être particulièrement déterminants, notamment s’ils se concentrent sur les ETF qui, de par leur nature, empêchent le traditionnel ruissellement de liquidités vers le reste du marché, et habituellement à l’origine de l’altseason.
La tokenisation des actifs du monde réel (RWA) continuera-t-elle sa montée en puissance ?
Les RWA devraient continuer de prendre de l’ampleur en 2026, et participer à dynamiser la DeFi.
Ceci étant dit, cette tendance pourrait être à double tranchant. Tandis que d’un côté, les RWA renforcent l’encrage économique de la DeFi, et bénéficient à certains protocoles, ils pourraient aussi représenter une forme de menace pour les altcoins par la concurrence qu’ils représentent.
Plus concrètement, en permettant aux investisseurs DeFi d’accéder, directement via leurs protocoles blockchains actuels, à d’autres types d’actifs (métaux précieux, immobilier, actions, obligations, etc.), la tokenisation pourrait détourner une partie des capitaux jusqu’alors exclusivement positionnés sur des tokens purement crypto. Cette redistribution des flux pourrait avantager certains actifs, tout en en pénalisant d’autres, notamment les altcoins qui, nous l’avons vu, ne sont, jusqu’alors, pas privilégiés.
Comment la DeFi évoluera-t-elle, à l’épreuve de l’usage institutionnel ?
Un autre point clé concernera l’évolution de la DeFi elle-même. En 2026, les institutions ne se contenteront plus d’observer, elles utiliseront certains protocoles. Et à mesure que ces usages se développent, certains pourraient atteindre des volumes et des revenus inédits.
Aave, fondateur et leader de la DeFi, s’impose déjà
Aave a déjà marqué cette évolution en obtenant une autorisation MiCAR dans le cadre du règlement européen MiCA. Traduction de sa volonté claire d’étendre son activité au sein d’un système désormais réglementé, tout en conservant son activité purement décentralisée. Le lancement de sa plateforme Horizon, destinée à proposer des RWA aux institutionnels, tout en respectant leurs normes de conformité, s’inscrit également dans cette dynamique.
La Société Générale franchit une nouvelle étape sur la DeFi
La Société Générale, via sa filiale SG-FORGE, a également franchi un nouveau pas sur la blockchain et sur la DeFi, en déployant ses deux stablecoins EURCV et USDCV sur les protocoles Morpho et Uniswap.
Les narratives DeFi à regarder de près
Le développement du mécanisme de fee switch, permettant aux protocoles de redistribuer une partie de leurs bénéfices aux détenteurs de tokens, notamment pour des protocoles comme Uniswap ou Aave, pourrait rebattre les cartes de la valorisation de certains projets.
Aussi, certaines opportunités pourraient se consolider du côté desrendements. Le staking, y compris son intégration progressive au sein des ETF, ainsi que le lending, de plus en plus adopté, pourraient continuer d’attirer des capitaux dans un environnement où la recherche de rendements reste structurante pour les investisseurs.
Enfin, des narratives pourraient continuer d’émerger, bien que plus éphémères, comme ce fut le cas en 2025 avec les memecoins ou certains perpDEX (Aster et Hyperliquid en particulier). Ces opportunités pourront être attractives à court terme, mais exigeront plus que jamais la capacité de distinguer un mouvement spéculatif ponctuel d’une dynamique réellement durable.
La structuration continue du cadre réglementaire
Naturellement, la structuration réglementaire continuera de modeler les règles grandissantes autour de ce marché. Aux États-Unis, les décisions de l’administration Trump seront regardées de près, et en Europe également, l’évolution du cadre réglementaire aura un impact direct sur la marge de manœuvre des utilisateurs et des acteurs du secteur.
Le traitement réservé aux entreprises de trésorerie crypto, notamment leur intégration ou non dans les grands indices boursiers, pourra également impacter la trajectoire des cours.
Finalement, une chose est sûre
Bitcoin est désormais un actif à part entière, et la pure spéculation des années passées laisse aujourd’hui place à des stratégies d’allocation plus raisonnées. Dans un scénario où les cycles traditionnels s’estompent, une amélioration des performances en 2026 serait un signal fort de maturité du marché, et pourrait encourager une approche plus passive de type buy and hold, notamment chez les investisseurs particuliers. Concernant les altcoins, certains portés par une proposition de valeur claire et une utilité réelle sauront probablement tirer leur épingle du jeu. Mais en 2026 plus que jamais, la rigueur de l’analyse et le travail de sélection en amont devront être rigoureux.