Meria obtient la licence MiCA


Générer des rendements sur ses Stablecoins : Le Guide complet
Vous détenez des stablecoins dans votre wallet, et vous souhaitez les faire fructifier ? Plusieurs mécanismes de rendements issus de la finance décentralisée (DeFi) permettent en effet de générer des rendements sur vos stablecoins, parmi lesquels le lending. Les rendements sur stablecoins sont une alternative intéressante aux livrets d'épargne bancaires peu rémunérateurs, mais comme tout investissement, il est important de bien comprendre de quoi il s'agit avant d'y placer votre capital. C'est tout l'objet de cet article. Alors, les rendements sur stablecoins, en quoi ça consiste ? Est-ce risqué ? Et concrètement, comment en profiter ? Voici l’essentiel à savoir, que vous soyez investisseurs particulier ou professionnel.
Sommaire :
1. Générer des rendements sur ses stablecoins : comment ça fonctionne ?
2. Les 4 avantages des rendements sur stablecoins
3. Les 3 risques associés au lending de stablecoins
4. Générer des rendements sur stablecoins via sa trésorerie d’entreprise : avantages et inconvénients
5. Comment générer des rendements sur ses stablecoins : Tutoriel complet
6. FAQ : L’essentiel à savoir sur le lending de stablecoins
1. Générer des rendements sur ses stablecoins : comment ça fonctionne ?
Les stablecoins, en quelques mots
Avant d’entrer dans le vif du sujet, rappelons brièvement ce qu’est un stablecoin. Un stablecoin est une cryptomonnaie conçue pour répliquer la valeur d’un actif sous-jacent. On distingue 3 grands types de stablecoins :
1. Les stablecoins adossés aux monnaies fiduciaires (euro, dollar, etc.). Ce sont les plus courants, et ils sont conçus pour reproduire la valeur de la monnaie en question (par exemple, l'USDC reproduit la valeur du dollar américain) ;
2. Les stablecoins adossés à des matières premières, comme l’or (par exemple, le PAXG reproduit la valeur de l'or) ;
3. Les stablecoins algorithmiques, dont la parité est maintenue via un mécanisme automatisé. Ces derniers sont, la plupart du temps, plus risqués.
Le marché des stablecoins représente près de 300 milliards de dollars à l’heure où nous rédigeons ces lignes (mai 2026), et il est dominé à près de 99 % par les stablecoins dollar :
• L’USDT, émis par Tether, dont la capitalisation dépasse les 185 milliards de dollars ;
• L’USDC émis par Circle, dont la capitalisation dépasse les 75 milliards de dollars.
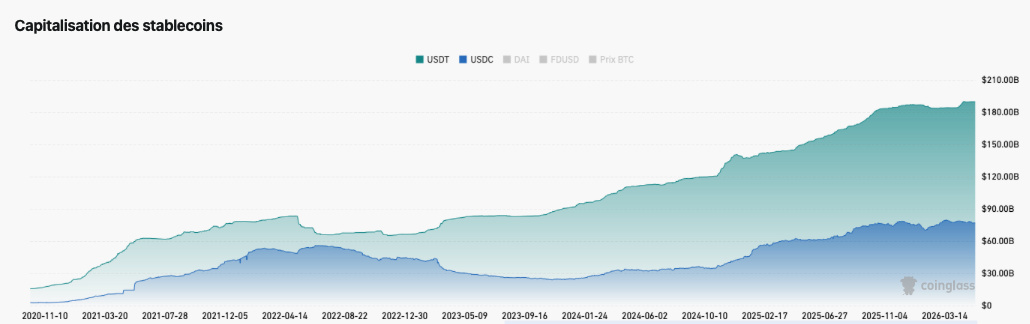
Capitalisation totale des stablecoins USDT et USDC d'octobre 2020 à mai 2026. (source : Coinglass)
Dans cet article, nous nous concentrerons sur les stablecoins adossés à des monnaies fiduciaires, et plus particulièrement à l’USDC, le seul stablecoin dollar conforme au règlement européen MiCA au moment de la rédaction de ces lignes (mai 2026).
Le fonctionnement du lending de stablecoins
Le lending ( « prêt » en français) est une solution d’investissement issue de la finance décentralisée (DeFi) , qui consiste à prêter ses cryptomonnaies à des emprunteurs via un protocole décentralisé, et ce, en échange d’intérêts versés par ces mêmes emprunteurs.
L’intérêt du lending/borrowing est donc de permettre à tout un chacun d’assurer le rôle de prêteur, lequel est exclusivement réservé aux banques dans le système traditionnel.
Concrètement, il existe deux principales façons de générer des rendements sur vos stablecoins :
1. Investir vos stablecoins directement via un protocole DeFi (Aave, Compound, etc.) : dans ce cas, vous interagissez vous-même avec des protocoles sur la blockchain, depuis votre propre wallet. Cette option étant sans intermédiaire, elle requiert une bonne connaissance technique, et expose à des risques en cas de perte de clé privée, par exemple.
2. Investir vos stablecoins via une plateforme d'investissement comme Meria : en tant qu’intermédiaire, nous prenons en charge l’exécution technique sur les protocoles DeFi. Ainsi, vous interagissez via une interface simple, et dans un cadre réglementé. Cette option est recommandée si vous débutez, et/ou si vous ne souhaitez pas consacrer trop de temps à la gestion de vos wallets on-chain.
💡Un rapport de Visa, société américaine à l'origine d'un des plus grands réseaux de paiement électronique au monde, souligne l’utilisation exponentielle des stablecoins au cours de ces dernières années. En effet, pas moins de 670 milliards de dollars de prêts en stablecoins ont été réalisés via des plateformes de prêt on-chain de 2020 à 2025.
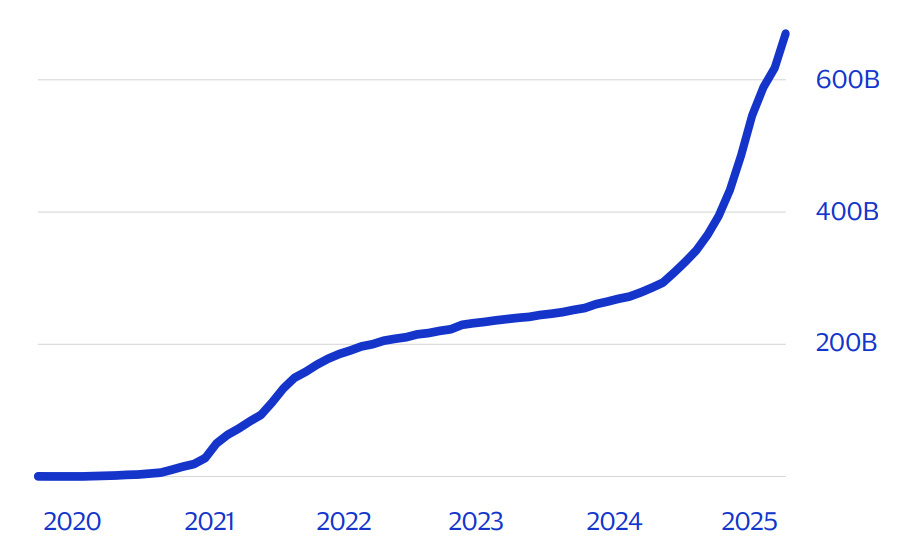
Volume cumulé de prêts de stablecoins sur la blockchain de 2020 à 2025 (Source : Visa)
Lending ou staking de stablecoins : quelle différence ?
La confusion entre lending et staking est courante, car ce sont les deux principaux mécanismes de génération de rendements sur cryptos. Néanmoins, ces deux solutions fonctionnent différemment.
D’un côté, le staking consiste à immobiliser des cryptomonnaies natives d'une blockchain telles que l'(ETH pour Ethereum , le SOL pour Solana, le DOT pour Polkadot, etc.) pour contribuer à la sécurité et au bon fonctionnement de ce réseau, en échange de récompenses. C'est un mécanisme lié à l'infrastructure de la blockchain elle-même.
De l’autre côté, le lending consiste à prêter des cryptomonnaies à d'autres utilisateurs via une application décentralisée, en échange d'intérêts. Ainsi, le lending n’est pas restreint à des cryptomonnaies issues de blockchains.
Les stablecoins n’étant pas des cryptomonnaies natives de blockchains, ils ne peuvent pas être stakés à proprement parler. En revanche, il est tout à fait possible de les placer en lending, afin de générer des rendements.
💡 En bref, l’expression « staking de stablecoins » est un raccourci pour désigner les rendements générés par le lending.
👉 Pour ne plus confondre le staking et le lending, découvrez notre article : Les 3 différences entre le Staking et Lending de cryptomonnaies
2. Les 4 avantages des rendements sur stablecoins
Voici les quatre principaux avantages à investir vos stablecoins.
1. Générer des revenus passifs, tout en limitant les risques liés à la volatilité
La plupart des cryptomonnaies sont volatiles : leur valeur peut fluctuer de 20, 30, 50 % voire plus en quelques semaines pour les cryptomonnaies les moins capitalisées. Or, lorsque vous les placez en lending, cette volatilité ne disparaît pas, vous êtes donc toujours exposé aux variations de l'actif sous-jacent.
➡️ Les stablecoins adossés à des monnaies fiduciaires changent la donne, car ils sont conçus pour rester stables, autour de 1 dollar (ou 1 euro pour les stablecoins en euro). Vous percevez donc les intérêts du lending sans subir les fluctuations habituelles du marché crypto. C'est la génération de rendements sur une valeur stable qui rend le lending de stablecoins particulièrement adapté aux profils qui souhaitent générer des revenus passifs sur leurs cryptomonnaies, sans s’exposer aux risqués liés à la volatilité.
Quels rendements peut-on espérer avec le lending de stablecoins ?
Les rendements générés par le lending de stablecoins ne sont pas fixes, ils varient en permanence selon plusieurs critères comme la plateforme utilisée, le stablecoin choisi, l’état du marché, la variation de l’offre et de la demande, etc. Cela étant dit, la fourchette de rendements se situe généralement entre 2 % et 8 % par an.
Pour mettre ce chiffre en perspective : le livret A rémunère actuellement (mai 2026) à 1,5 % par an. Soit un taux d'intérêt inférieur à l'inflation. Autrement dit, un livret A ne préserve pas votre pouvoir d'achat. Le lending de stablecoins peut, selon les conditions de marché, offrir un rendement réel positif.
Important : Cela étant dit, il est primordial de prendre en compte que, contrairement au livret A, les fonds investis en lending ne sont pas garantis. Ainsi, le lending n'a pas nécessairement vocation à remplacer les livrets d'épargne bancaires, mais peut s'inscrire comme une option de diversification.
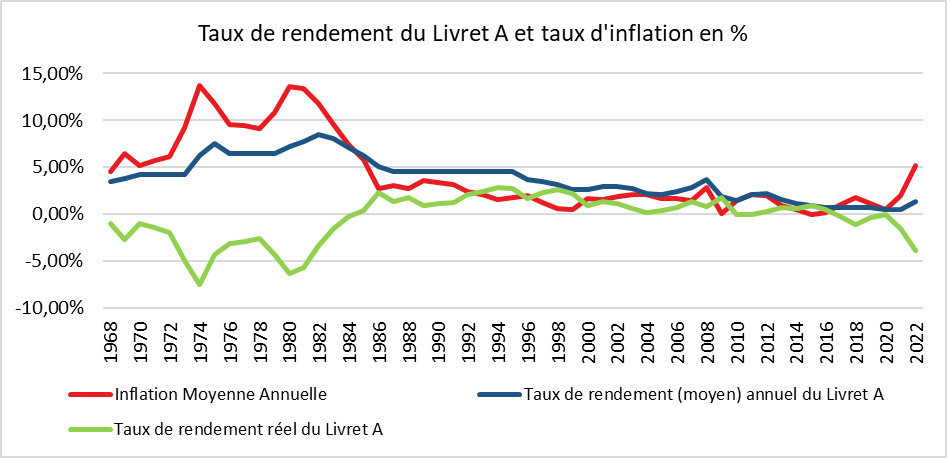
Évolution de l’inflation et du livret A de 1968 à 2022 (source : Cercle de l'épargne)
2. Faire fructifier ses cryptomonnaies, même en période de marché baissier
En période de marché baissier, aussi appelé Bear Market, la quasi-totalité des cryptomonnaies perdent de la valeur, et les opportunités de gains sont drastiquement réduites.
Néanmoins, les stablecoins adossés à des monnaies fiduciaires ne sont pas affectés par ces cycles, leur valeur ne dépendant pas des fluctuations du marché crypto. Ainsi, en plaçant vos stablecoins en lending, vous continuez à percevoir des intérêts quelle que soit la tendance du marché.
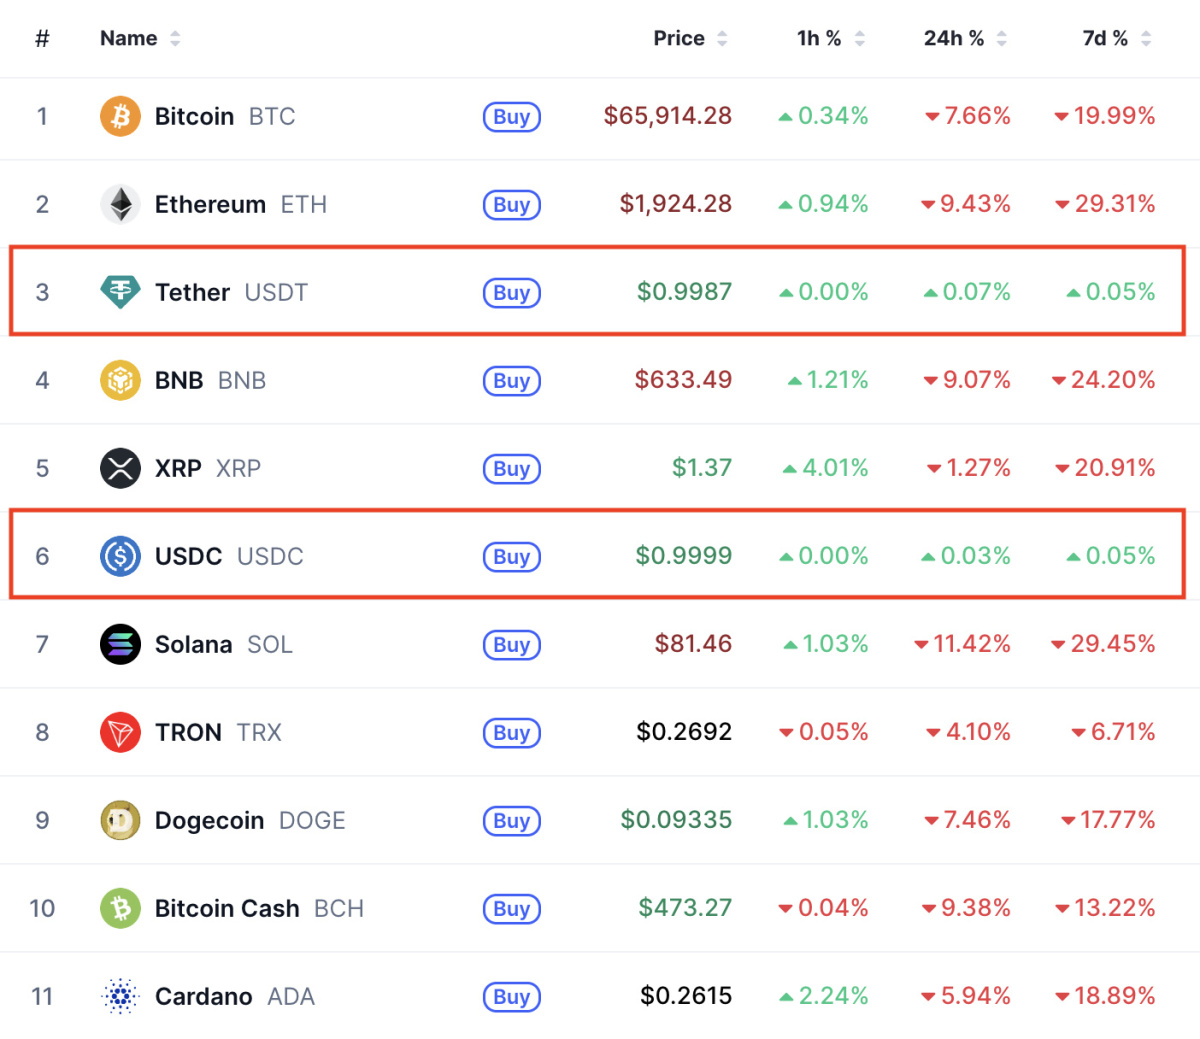
Performance des 11 cryptomonnaies les plus capitalisées le 6 février 2026.
L’USDC et l’USDT n’ont pas été affectés par la correction générale.
3. Bénéficier d’une liquidité immédiate
Contrairement au système bancaire traditionnel et aux places boursières ouverts à des jours et horaires fixes, le marché crypto est ouvert 24h/7j, permettant aux investisseurs de récupérer leurs fonds à tout moment.
De plus, cette liquidité vous permet de saisir rapidement une opportunité de marché. Par exemple, si le prix du BTC atteint un niveau de prix qui vous semble attractif, vous pouvez arrêter le lending de vos stablecoins et les convertir pour acheter immédiatement du BTC.
👉 Vous envisagez d'acheter du bitcoin lorsque son prix baisse ? Retrouvez notre article dédié Acheter Bitcoin quand son prix baisse : Bonne ou mauvaise idée ?
4. Générer des rendements sur ses stablecoins : une alternative aux placements traditionnels moins rémunérateurs
Avec une fourchette de rendements entre 2 % et 8 % par an, le lending de stablecoins se positionne comme une alternative sérieuse aux livrets d'épargne réglementés. À titre de comparaison :
• Livret A : 1,5 % par an (inférieur à l'inflation actuelle)
• LDDS : 1,5 % par an
• LEP : 2,5 % par an, mais plafonné à 10 000 € de versement, et soumis à des conditions de revenu fiscal.
• Fonds euros, assurance-vie : entre 2 % et 3 % selon les contrats, avec des frais souvent importants, et une liquidité limitée.
Important : Aussi attractifs soient-il, les rendements sur stablecoins n’ont pas vocation à totalement remplacer ces livrets d'épargne bancaires.
En effet, le lending de stablecoins n’est pas sans risque, et doit donc être envisagé comme un outil de diversification au sein de votre épargne et patrimoine global. Chaque placement ayant ses avantages et ses inconvénients, voici les principales différences entre le lending de stablecoins et les livrets d’épargne bancaires :
• La plupart des stablecoins sont adossés au dollar, impliquant un risque de change : si le dollar se déprécie par rapport à l’euro, la valeur de votre investissement en euros diminue mécaniquement.
• Les livrets d’épargne (livret A, LEP, LDDS, etc.) sont garantis à hauteur de 100 000 €. Ce n’est pas le cas des fonds placés en lending.
3. Les 3 risques associés au lending de stablecoins
Le lending de stablecoins est souvent présenté comme un investissement peu risqué, notamment lorsqu'il est comparé aux cryptomonnaies volatiles. Or, bien que leur volatilité soit considérablement inférieure, comme tout investissement, investir en stablecoins comporte des risques qu’il est important de comprendre.
Le risque de perte de parité (depeg)
Le principal risque associé aux stablecoins est la perte de parité avec leurs actif sous-jacent (« depeg » en anglais). Voici les principales causes d’un depeg :
• Un problème de collatéral : les réserves de l’entreprise émettrice du stablecoin ne suffisent plus à couvrir la valeur des stablecoins en circulation ;
• Un manque de liquidité : un grand nombre de détenteurs cherchent à convertir leurs stablecoins en même temps, au-delà de la capacité de l’émetteur ;
• Un risque de contrepartie : si la société émettrice faisait défaut.
Comment limiter les risques : privilégiez des stablecoins émis par des sociétés régulées, disposant d'une capitalisation importante et dont les réserves sont auditées et publiées régulièrement, comme c’est le cas de l'USDC émis par Circle.
Les risques de défaillance du protocole de lending
Les protocoles de lending reposent sur des smart contracts, des programmes informatiques autonomes qui s'exécutent sur la blockchain. Si une faille de sécurité est découverte et exploitée dans un protocole, les fonds déposés sur celui-ci peuvent être compromis.
Ce risque, bien que rare sur les protocoles les plus établis et audités comme Aave ou Compound, ne peut pas être totalement exclu. L'histoire de la DeFi compte plusieurs incidents significatifs sur des protocoles moins matures.
Le risque règlementaire liés au choix du stablecoin
Depuis l'entrée en vigueur du règlement européen MiCA, les émetteurs de stablecoins distribués en Europe doivent se conformer à des exigences strictes, notamment obtenir une licence, publier leurs réserves régulièrement, respecter des règles de gouvernance. Au moment de la rédaction de ces lignes (mai 2026), seul Circle (USDC) est conforme à MiCA parmi les grands émetteurs.
Utiliser un stablecoin non conforme à MiCA vous expose à un risque réglementaire, notamment celui de voir le stablecoin retiré des plateformes européennes régulées.
4. Générer des rendements sur stablecoins via sa trésorerie d’entreprise : les avantages et les inconvénients
Le lending de stablecoins n'est pas seulement réservé aux investisseurs particuliers. De plus en plus d'entreprises l'envisagent comme un outil de gestion de trésorerie, pour faire travailler des liquidités non immédiatement nécessaires à l'activité. Voici les principaux éléments à connaître avant de générer des rendements sur stablecoins via votre trésorerie d’entreprise :
Les avantages d'intégrer les rendements sur stablecoins à votre trésorerie d’entreprise
Générer des revenus passifs et réguliers sur votre liquidité dormante
Une trésorerie d'entreprise qui n'est pas immédiatement mobilisée peut être placée en USDC en lending, générant un rendement annuel généralement compris entre 2 % et 8 %. C'est une alternative ou un complément aux comptes à terme et autres placements de trésorerie classiques.
Profiter d’une liquidité immédiate
Contrairement à certains placements à terme qui immobilisent les fonds sur une durée définie, les stablecoins en lending restent accessibles à tout moment. Un critère essentiel pour une trésorerie qui doit rester disponible.
Réaliser des opérations sans contraintes horaires, ni délai
Les transactions sur la blockchain s'exécutent en quelques secondes, 24h/24, 7j/7, celles-ci n'étant pas restreintes par des délais comme c'est le cas du système bancaire traditionnel (virements SEPA, horaires d'agence, jours fériés).
Les risques du lending de stablecoins pour votre trésorerie d’entreprise
Les risques du lending de stablecoins sont les mêmes que pour un particulier (depeg, faille de protocole, risque réglementaire) mais leur impact est potentiellement plus significatif lorsqu'ils portent sur des fonds d'entreprise.
À ces risques s'ajoute une dimension comptable et fiscale à anticiper : les gains issus du lending de cryptomonnaies sont soumis à l'impôt sur les sociétés et doivent être correctement enregistrés dans la comptabilité de l'entreprise. Il est recommandé de consulter un expert-comptable familiarisé avec les actifs numériques avant de mettre en place cette stratégie.
👉 Pour plus d'informations à ce sujet, retrouvez notre article dédié : Comment intégrer les cryptomonnaies à son bilan comptable d’entreprise ?
Pour limiter les risques :
• N’investissez qu’une part non stratégique, dont vous n'aurez pas besoin à court terme pour le bon fonctionnement de votre activité ;
• N’investissez que via des plateformes régulées ;
• Privilégiez l'USDC, le seul stablecoin dollar conforme à la réglementation MiCA à ce jour.
5. Comment générer des rendements sur ses stablecoins sur Meria : tutoriel complet
Sur Meria, nous vous proposons une solution de lending d’USDC, qui vous permet de générer jusqu'à 7 % de rendements annuels. Ce rendement est variable et évolue en permanence selon les conditions de marché. Voici comment procéder, étape par étape, pour générer des rendements sur vos stablecoins :
Étape 1 : Connectez-vous sur Meria, ou créez votre compte
Vous n'avez pas encore de compte ? Rendez-vous sur meria.com pour vous inscrire. Comme sur toute plateforme d'investissement réglementée, une vérification d'identité (KYC pour les investisseurs particuliers, KYB pour les investisseurs professionnels) est requise avant d'investir.
Étape 2 : Achetez ou déposez vos stablecoins
Deux options s'offrent à vous :
• Acheter directement de l'USDC sur Meria depuis votre compte bancaire.
• Déposer des USDC que vous détenez déjà sur un autre portefeuille ou une autre plateforme, en utilisant votre adresse de dépôt Meria.
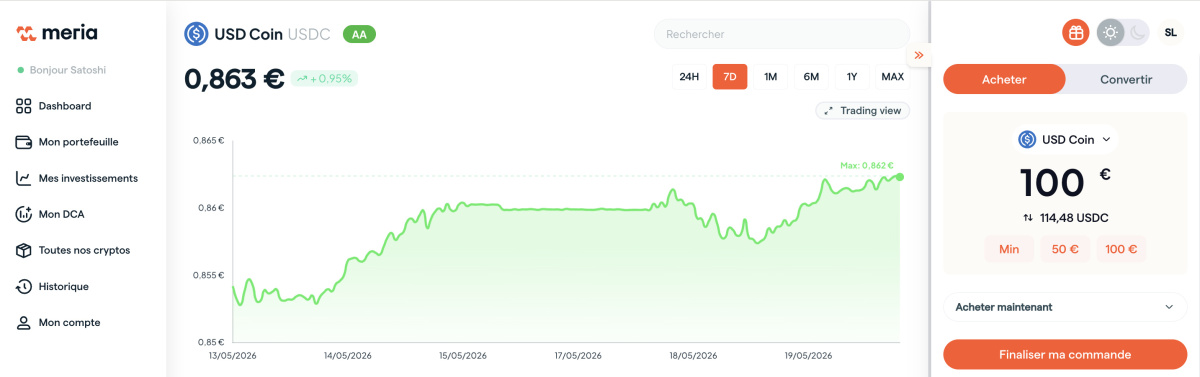
Étape 3 : Placez vos stablecoins en lending
Une fois vos USDC disponibles sur votre compte Meria, rendez-vous dans la section dédiée au lending. Sélectionnez le montant que vous souhaitez placer et confirmez.
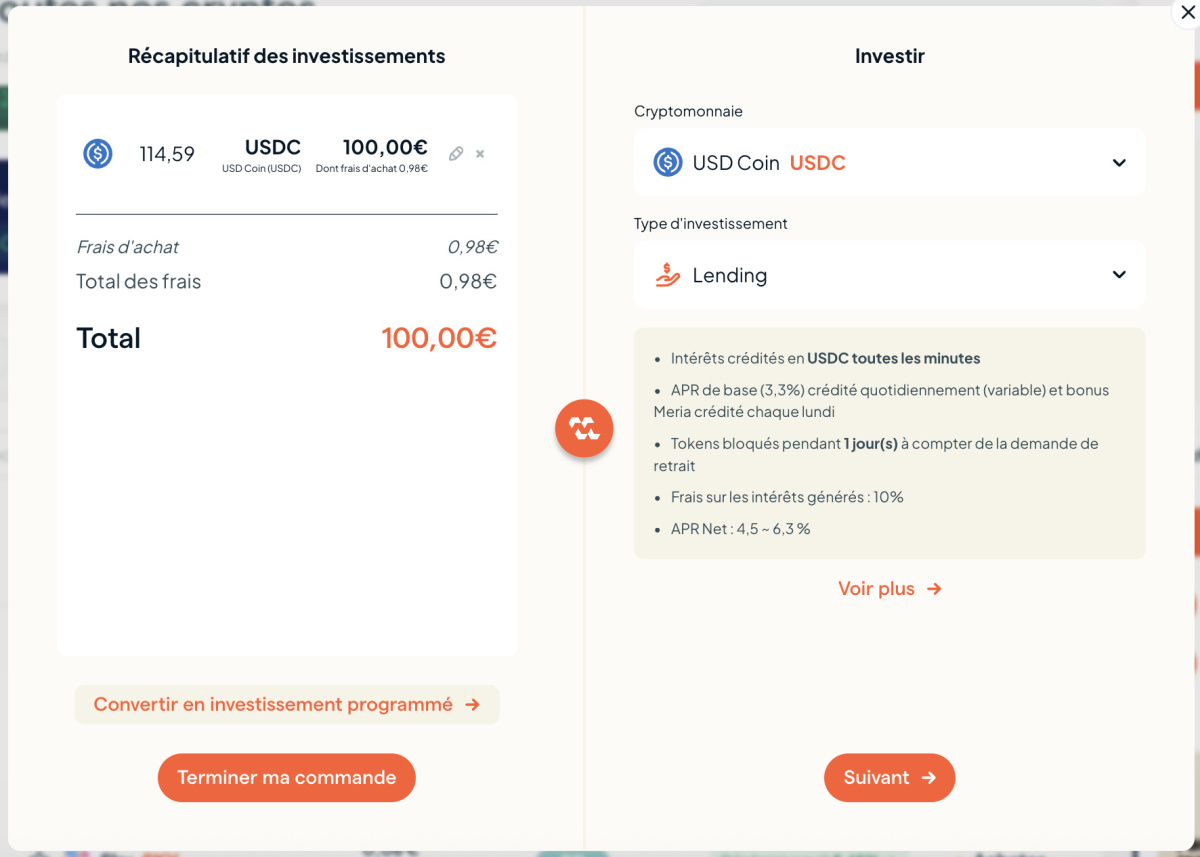
Étape 4 : Suivez vos rendements
Depuis votre tableau de bord, suivez en temps réel les intérêts générés par vos stablecoins en lending. Les rendements s'accumulent en continu.
Étape 5 : Récupérez vos fonds
Vous souhaitez arrêter le lending ou récupérer une partie de vos fonds ? Il vous suffit de les retirer de votre contrat de lending, vos USDC sont alors immédiatement disponibles sur votre compte. Vous pouvez ensuite les conserver sur votre compte, les retirer sur un wallet, ou en euros sur votre compte bancaire. Le délai de retrait est généralement inférieur à 24 heures.
6. FAQ : L’essentiel à savoir sur le lending de stablecoins
Le lending de stablecoins est-il légal ?
Le lending de stablecoins est tout à fait légal et peut être réalisé sur des plateformes d'investissement enregistrées en tant que Prestataire de Services sur Crypto-Actifs (PSCA) auprès de l'Autorité des Marchés Financiers (AMF), au titre du règlement européen MiCA, soumises à des obligations réglementaires, notamment en matière de lutte contre le blanchiment et de protection des investisseurs. Meria est une entreprise française agréée PSCA auprès de l'Autorité des Marchés Financiers (AMF), au titre du règlement européen MiCA, sous le numéro A2026-020.
Quels sont les risques associés au lending de stablecoins ?
Les principaux risques du lending de stablecoins sont :
• Le risque de perte de parité (depeg) avec l’actif sous-jacent ;
• Le risque de contrepartie lié à l’utilisation d’un protocole ou d’une plateforme ;
• Le risque de faille de sécurité du protocole de lending utilisé ;
• Le risque réglementaire dans le cas où vous utiliseriez un stablecoin non conforme à la réglementation en vigueur.
Quels rendements espérer obtenir via le lending de stablecoins ?
Les rendements générés par le lending de stablecoins varient en permanence, la plupart du temps entre 2 % et 8 % par an selon la plateforme utilisée, le stablecoin, les conditions de marché, ainsi que la variation de l'offre et de la demande. Les rendements issus du lending de stablecoins ne sont pas garantis.
Comment sont imposés les gains générés via le lending ?
Les revenus issus du lending de stablecoins sont soumis à la flat tax pour les particuliers. Pour les entreprises, ils relèvent de l'impôt sur les sociétés. Pour les particuliers, la taxation intervient au moment de la conversion de crypto-actifs en monnaie fiat (euros, dollars…). En cas de doute sur votre situation fiscale, consultez un conseiller fiscal.
Quel est le montant minimum pour investir ses stablecoins en lending ?
Le montant minimum pour investir vos stablecoins en lending est propre à chaque plateforme. Sur Meria, vous pouvez commencer à investir dès 25 €.
Puis-je retirer mes fonds à tout moment ?
Oui. Vous pouvez arrêter le lending et retirer vos fonds à tout moment, sur votre propre wallet, ou sur votre compte bancaire.
Les rendements du lending de stablecoins sont-ils garantis ?
Non. Les rendements issus du lending de stablecoins dépendent des conditions de marché et ne sont pas garantis.
La valeur d’un stablecoin peut-elle fluctuer ?
Oui, légèrement. La parité n'est jamais parfaitement constante : l'USDC, indexé sur le dollar, oscille autour de 1 $, souvent entre 0,99 $ et 1,01 $. En revanche, le risque de change entre le dollar et l'euro, lui, peut être plus significatif selon les périodes.
Comment sont générés les gains issus du lending ?
Vos intérêts sont payés par les emprunteurs qui utilisent les stablecoins que vous prêtez via le protocole DeFi. Plus la demande d'emprunt est forte, plus les taux sont élevés.
Puis-je aussi emprunter des stablecoins sur Meria ?
Non. Meria propose uniquement le prêt (lending), et non l'emprunt (borrowing). Pour emprunter des cryptomonnaies, il est nécessaire d'utiliser un protocole DeFi sur la blockchain.
👉 Pour plus d'informations, consultez notre page dédiée aux rendements sur stablecoins
Les informations contenues dans cet article sont fournies à titre informatif et ne constituent pas un conseil en investissement. Investir en cryptomonnaies et en stablecoins comporte des risques de perte partielle ou totale du capital. Les rendements passés ne préjugent pas des rendements futurs. Ne jamais investir plus que ce que vous pouvez vous permettre de perdre.