Meria obtient la licence MiCA


Bitcoin : spéculation ou investissement ? | La Réponse
Que reste-t-il de l’idéologie initiale de Bitcoin ? Et autres mutations de la blockchain et des cryptomonnaies
Bitcoin a été créé pour offrir une alternative au système financier tel que nous le connaissons. Et pourtant, force est de constater que ces deux dernières années, ce qui a fait le plus parler de Bitcoin n’est autre que le lancement des ETF Bitcoin de BlackRock ou encore la création d’une réserve nationale de BTC aux États-Unis. En parallèle, les multinationales, elles aussi, se positionnent parmi les plus gros détenteurs de BTC.
La question mérite alors d’être posée : doit-on célébrer ces adoptions comme des victoires, ou s’inquiéter de cette institutionnalisation qui pourrait se faire au détriment des petits porteurs, et du projet initial ?
Naturellement, cet article n’a pas vocation à trancher si oui ou non, Bitcoin tel qu’il a été conçu initialement appartient déjà au passé, ni si le BTC atteindra un jour le million de dollars. L’objectif est de nous efforcer de porter un regard objectif sur les événements sans précédents, et d’analyser les conséquences concrètes pour les détenteurs de bitcoins, et pour quiconque envisage d’en acquérir.
Et au-delà de Bitcoin, nous nous interrogerons également au sujet d’évolutions d’autres cas d’usage crypto et blockchain, lesquelles sont tout autant révélatrices des récents tournants que traverse l’industrie.
« Je pense que le destinée ultime de Bitcoin sera de devenir une “monnaie de base” (“high-powered money”), qui servira de monnaie de réserve aux banques qui émettront leur propre monnaie numérique. La plupart des transactions en Bitcoin se feront entre les banques, dans le cadre de transferts. Les transactions en Bitcoin effectuées par des particuliers seront aussi rares que… eh bien, les paiements en Bitcoin le sont aujourd’hui. »
- Hal Finney, 2010
Sommaire :
1.Les raisons derrière la création du bitcoin
2.Ce qu’est Bitcoin, et ce qu’il n’est pas
3.L’arrivée des institutionnels : victoire, ou a-t-on laissé entrer un cheval de Troie ?
4.Le rêve cypherpunk a-t-il touché à sa fin ? Zoom sur le paradoxe des stablecoins
5.Finalement, quel type d’acheteur de BTC êtes-vous ?
1. Les raisons derrière la création du bitcoin
1971 et le début de la fin des monnaies fiduciaires
Avant d'aborder Bitcoin lui-même, rappelons pourquoi il a été créé. La blockchain et la cryptomonnaie Bitcoin ont été conçues pour résoudre un problème né de l'abandon de l'étalon-or en 1971. Depuis cette date, les monnaies (dollar, euro, etc.) sont émises sans qu'aucun actif sous-jacent ne soutienne leur valeur. Concrètement, cela signifie qu'à mesure que les banques centrales impriment toujours plus de billets, l'inflation progresse, entraînant l'érosion du pouvoir d'achat et la perte de valeur des monnaies en question.
En France, cette réalité s'illustre notamment par les rendements négatifs du Livret A depuis plus de cinquante ans. Concrètement, le taux n'a jamais réussi à dépasser durablement celui de l'inflation.
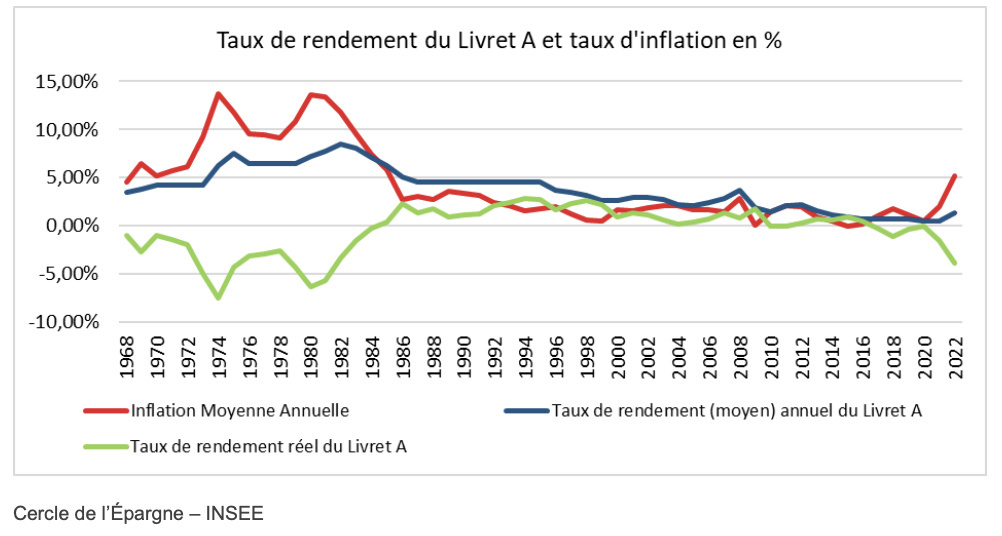
En réponse au débasement monétaire (c’est-à-dire à la perte de valeur intrinsèque d’une monnaie, malgré son apparente stabilité), les épargnants ont cherché des alternatives aux monnaies fiduciaires, leur permettant d’éviter l’érosion de leur capital : investissements en immobilier, en actions, en œuvres d’art, et plus récemment, en BTC. La quête de protection a mécaniquement contribué à la hausse des prix de ces actifs.
2008 et la création de Bitcoin
Plus précisément, Bitcoin est né du naufrage de la crise financière de 2008, également due aux défaillances d'un système bancaire opaque, dont les excès ont entraîné de nombreuses faillites et contraint les États à répondre par une nouvelle vague de création monétaire.
L'ambition de Bitcoin était donc claire : proposer une alternative aux intermédiaires centralisés. Et aussi sophistiqué soit-il dans sa conception, Bitcoin tient en neuf pages, celles du whitepaper rédigé par son créateur, intitulé Bitcoin : un système de cash électronique de pair à pair. Ce document fondateur décrit un système décentralisé, résistant à la censure et sans frontière, dont la monnaie native, le BTC, est limitée à 21 millions d'unités. Bitcoin n'est ni une entreprise, ni un produit. C'est un protocole, conçu pour offrir une alternative aux réseaux centralisés existants.
2. Ce qu’est Bitcoin, et ce qu’il n’est pas
Bitcoin a-t-il une valeur intrinsèque ? La question qui mérite d’être posée
Les sceptiques et opposants les plus résolus reviennent invariablement aux mêmes arguments : Bitcoin ne génère aucun rendement, ne verse pas de dividendes, n'a pas d'usage industriel, et le prix du BTC n'est déterminé que par l'offre, la demande et la confiance des investisseurs.
De l'autre côté, les défenseurs de Bitcoin soulignent tout aussi systématiquement que la rareté du BTC, combinée au caractère incensurable, sans frontière et décentralisé de son réseau, constitue le fondement de sa valeur, ce qui justifierait sa comparaison avec l'or, d’où le surnom d'« or numérique » qui lui est souvent attribué.
À ce stade, aucun des deux camps n'a manifestement tort.
Simple pari spéculatif ou investissement ? Bitcoin est inconfortablement assis entre deux chaises
Pour déterminer si l'achat d'un actif relève de l'investissement ou de la spéculation, on s'appuie généralement sur trois critères :
1. La façon dont sa valeur est déterminée,
2. L'horizon de détention envisagé,
3. Son profil de risque.
D’abord, sa valeur.
Un investissement produit de la valeur (revenu, dividendes, loyer, intérêts). Ce n’est pas le cas de bitcoin, et son prix est, comme le soulignent souvent ses détracteurs, uniquement déterminé par le prix que le prochain acheteur est prêt à payer. Alors, si nous nous en tenions à cette seule définition, acheter du BTC ne serait pas un investissement.
Ensuite, la durée de détention de cet actif.
La spéculation est traditionnellement associée au court terme et au trading actif. Or, les données on-chain démontrent qu'une part significative des détenteurs de bitcoin n'ont pas touché à leurs positions acquises il y a plus de dix ans. Ces détenteurs long terme sont les acteurs les plus résilients du marché : ils achètent même lors des phases de correction, indépendamment des cycles. Si l'horizon temporel est un critère distinctif, alors une partie considérable des détenteurs de bitcoin se comportent bel et bien en investisseurs, et non en spéculateurs.
Enfin, le profil de risque.
Le risque est communément évalué selon la prévisibilité des performances futures d’un actif, elle-même liée à la stabilité de son sous-jacent. Par exemple, une action à forte capitalisation (large cap) est considérée moins risquée qu’une action à faible capitalisation (small cap), car des années, voire des décennies d’historiques de revenu rendent ses performances futures plus lisibles. Dans le cas de bitcoin, historiquement, sa volatilité a été extrême, les corrections de 80 % font partie intégrante de sa trajectoire. Cela dit, on observe une tendance de fond : à mesure que la base de détenteurs s’élargit, et que les institutionnels intègrent le marché, sa volatilité recule. Aujourd’hui, bien que bitcoin demeure plus volatile que les actifs traditionnels, il l’est indéniablement bien moins qu’en 2017.
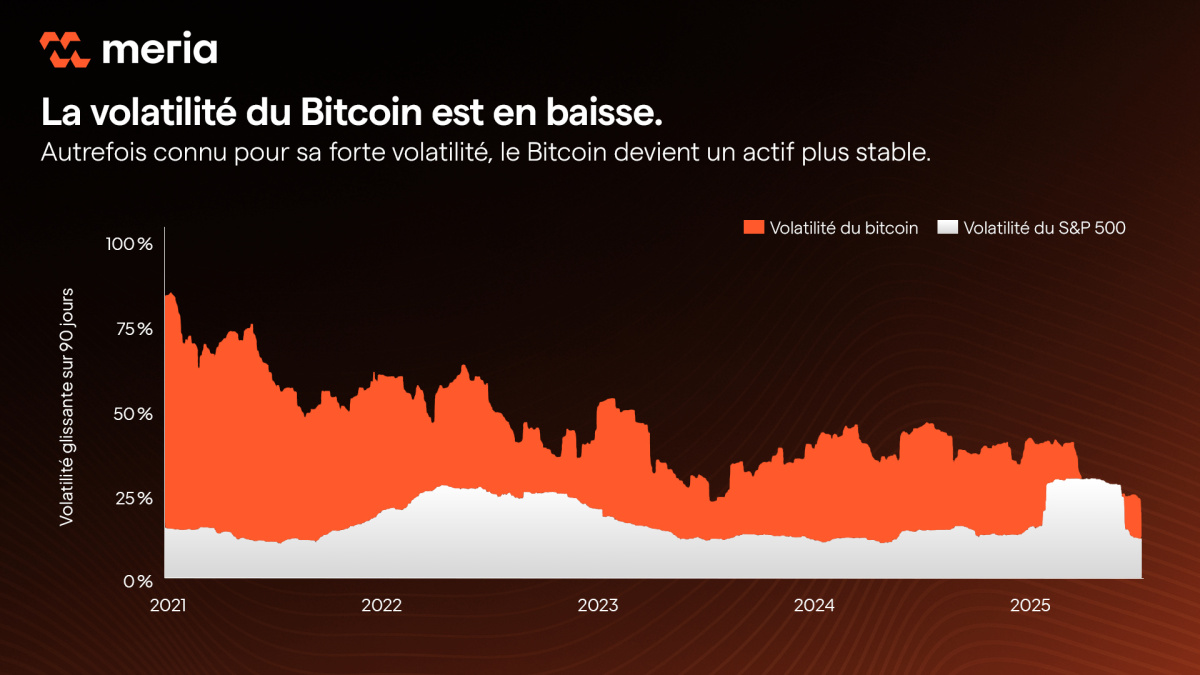
Verdict ? (Si tant est que l’on puisse trancher sur cette question.)
Bitcoin ne satisfait pas complètement les critères standards. Il ne répond pas au premier, répond clairement au deuxième, et il est en voie de répondre au troisième. La conclusion la plus honnête serait donc que bitcoin n’entre parfaitement dans aucune catégorie pré-existante, et qu’insister pour l’y faire rentrer n’éclaire pas vraiment le débat. Ce qui est clair en revanche, c’est que le profil de chaque détenteur de BTC détermine son rapport à l’actif, s’il l’envisage comme un actif spéculatif, ou un investissement. D’un côté, un individu qui trade BTC avec effet de levier sur quelques jours, voire quelques heures le considère comme un actif spéculatif. De l’autre côté, un individu qui achète du BTC et le conserve passivement pendant des années l’aborde comme un investissement. Seul le comportement change. L’actif, lui, reste identique.
Qui achète réellement du bitcoin ?
Au-delà du débat spéculation/investissement, les profils d'acheteurs se distinguent assez nettement. On en identifie principalement trois :
1. Le fervent défenseur, ou Bitcoin maximalist : il investit par conviction idéologique, fait souvent partie des premiers à y avoir cru, détient du BTC comme protection contre les risques systémiques, et défend la souveraineté monétaire individuelle. En bref, il adhère à l'idéologie originelle des cypherpunks, les premiers à avoir adhéré au projet pour ses valeurs.
2. Le spéculateur : principalement attiré par l’appât du gain, indifférent à l’idéologie, il prête davantage attention au sentiment du marché et aux signaux macroéconomiques susceptibles d’influencer le prix.
3. L’investisseur hybride : probablement le profil le plus répandu (en nombre d’investisseur, et non en volume de BTC détenus). Il détient du BTC comme réserve de valeur à long terme, tout en maintenant une part plus spéculative au sein de son allocation.
Ce qui est certain, c'est que la perception de Bitcoin varie considérablement selon la réalité économique de chaque détenteur. Un agriculteur argentin peut acheter du BTC pour protéger son épargne contre l'hyperinflation et utiliser le réseau pour contourner les défaillances du système bancaire local. Au même moment, à Wall Street, un fonds d'investissement déploie les capitaux de ses clients fortunés sur le même actif. Et quelque part en Occident, l'un des pionniers de Bitcoin est peut-être assis sur 10 000 BTC acquis à 3 dollars l'unité. Aussi différents ces profils soient-ils, ils coexistent sur le même marché. C'est aussi en cela que Bitcoin constitue un actif et une technologie sans véritable précédent.
3. L’arrivée des institutionnels : victoire, ou a-t-on laissé entrer un cheval de Troie ?
« L’entrée en Bourse silencieuse de Bitcoin », la thèse de Jordi Visser, expert en finance traditionnelle et macroéconomie.
Dans sa newsletter intitulée Bitcoin’s Silent IPO: Why This Consolidation Isn’t What You Think publiée en novembre 2025, Jordi Visser, développe ce qu’il appelle « l’entrée en Bourse silencieuse de bitcoin ».
Pour comprendre ce qu’il se passe actuellement avec bitcoin, il est intéressant d’observer le processus d’introduction en Bourse classique d’une entreprise. Lorsqu’une entreprise entre en Bourse, ses premiers investisseurs (les fondateurs, les investisseurs en seed, les premiers employés) ont enfin accès à de la liquidité. Alors, après des années d’attente, ils peuvent enfin se retirer, et ils le font méthodiquement, patiemment. En effet, après des années d’attente, ils ne prennent pas le risque de liquider l’intégralité de leur position d'un seul coup, ce qui entraînerait une correction, voire un effondrement du prix. Pendant ce temps, de nouveaux investisseurs institutionnels achètent prudemment, accumulent, attendent que la redistribution suive son cours, avant de se positionner plus agressivement. On observe alors une période déroutante : alors même que les fondamentaux de l’entreprise sont solides et que le marché s’élargit, le cours de l’action fait du sur-place. Non pas en raison d’un problème sous-jacent, mais parce qu’un changement structurel s’opère sous la surface.
Et c’est exactement ce qui se joue avec bitcoin aujourd’hui.
Jodi Visser souligne que certaines des premières baleines (les détenteurs majoritaires, le plus souvent historiques) vendent méthodiquement leurs positions, exactement comme les investisseurs early-stage quand un actif arrive à maturité et que la liquidité devient suffisante pour absorber les sorties importantes. Un exemple éloquent : la vente de 9 milliards de dollars par Galaxy Digital pour un seul client.
Simultanément, depuis janvier 2024, de nouvelles catégories d’acheteurs ont fait leur entrée sur le marché crypto : les acheteurs d’ETFs, les trésoreries d'entreprise, les fonds souverains, les fonds de pension, et autres investisseurs institutionnels. Et pour cause, depuis l’approbation des ETF Bitcoin Spot, des milliards de dollars sont achetés chaque mois, permettant aux détenteurs historiques de se retirer sans provoquer d’effondrement des cours. Environ 6 % de tous les BTC en circulation sont désormais détenus via des ETFs (avril 2026), et par là-même presque retirés de la circulation active, car gérés par des financiers dont la relation avec bitcoin est, précisément, purement financière.
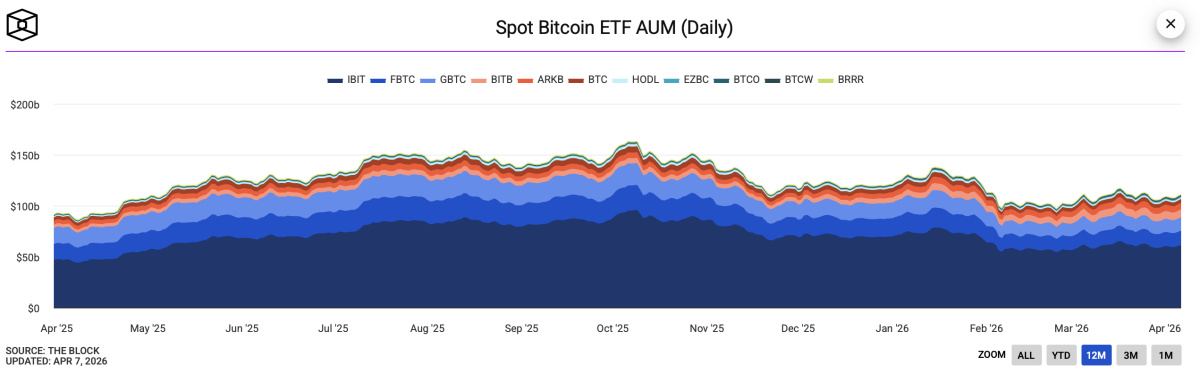
Total des actifs sous gestion au sein de l’ensemble des ETF Bitcoin Spot, depuis janvier 2024
Ainsi, selon Jordi Visser, ceux qui crient au bear market, la plupart du temps sur les réseaux sociaux, font une lecture a minima partiellement erronée de la situation. Le fait que bitcoin fasse du sur-place après avoir dépassé les 126 000 $ en octobre 2025 traduirait plus un transfert de propriété des cypherpunks aux entreprises, des portefeuilles libertariens aux portefeuilles de gestionnaires d’actifs, qu’un bear market tel qu"on en a connu lors des précédents cycles.
Jodi Visser insiste : nous ne sommes pas en bear market. Les bear market sont conduit par la peur et la perte de confiance, or, ce n’est pas ce qui se passe actuellement. Actuellement, chaque baisse est achetée, ce qui expliquerait pourquoi le prix du BTC évolue dans une fourchette sans connaître de véritable plus bas. Les fondamentaux de Bitcoin ne sont pas remis en question. Bien au contraire, le hash rate est à son plus haut, la sécurité du réseau est robuste, et le cadre réglementaire ne fait que gagner en clarté. Le sur-place qui frustre les investisseurs n’est donc pas un signal de faiblesse, mais de consolidation et de maturité.
Ce qui se perd dans cette transition, ce n'est ni la technologie de Bitcoin, ni sa rareté, ni la sécurité de son réseau. C'est la concentration du risque qui diminue. Et paradoxalement, cela devrait être porteur pour la stabilité du prix à long terme. Lorsque le BTC était principalement détenu par une poignée de visionnaires, cette poignée d’individus pouvait influencer les cours de manière significative. Cette fragilité s'estompe à mesure que la base de détenteurs s'élargit, via les ETF, les acquisitions d'entreprises, les fonds de pension, rendant le BTC plus résilient.
En parallèle, un compromis est inévitable : l'époque où l'on pouvait espérer faire ×10 sur BTC est très probablement révolue. Mais cela signifie également que les corrections de 80 % appartiennent elles aussi de plus en plus au passé. Bitcoin devient, en un sens, plus « ennuyeux », et c'est précisément ce qui attire les institutions.
Ce que veulent les institutions (et ça n’a rien à voir avec le whitepaper)
BlackRock n’est pas intéressé par la possibilité donnée à chacun de devenir sa propre banque. BlackRock est intéressé par la diversification de portefeuille. Le fait que Jerome Powell, président de la banque centrale américaine (Fed) lui-même en vienne à qualifier bitcoin d’ « or numérique » est aussi révélateur : les institutions que bitcoin devait contourner deviennent ses avocats les plus influents. Seulement, elles défendent une vision radicalement différente de celle prévue à l’origine par Satoshi Nakamoto.
Le risque de baisse d’activité du réseau pour les mineurs
À mesure que les investisseurs achètent du BTC via des ETF, et donc que ces bitcoins circulent moins, l’activité on-chain stagne. Et à chaque halving, les revenus des mineurs diminuent. Alors, si ces derniers venaient à ne plus être rentables et quittaient le réseau, le pouvoir de validation viendrait à se centraliser, et la promesse originelle de décentralisation se trouverait compromise. La confiance des investisseurs s’éroderait à son tour. C’est un risque à moyen, voire long terme, mais qui ne peut pas être ignoré.
La dimension politique de Bitcoin : Trump, les réserves stratégiques, et l’ironie derrière l’adoption de bitcoin par les États
Bitcoin a été créé pour proposer une alternative aux monnaies d’État. Or, aujourd’hui, des États accumulent du bitcoin dans leurs réserves stratégiques. Le président des USA a d’ailleurs su instrumentaliser bitcoin de sorte à en faire sa signature politique. On peut lire ce retournement de deux façons : comme l’ultime validation du bitcoin, ou comme l’ultime ironie. Et cela soulève une question fondamentale : un actif décentralisé peut-il le rester quand un État commence à l’utiliser comme un instrument géopolitique ?
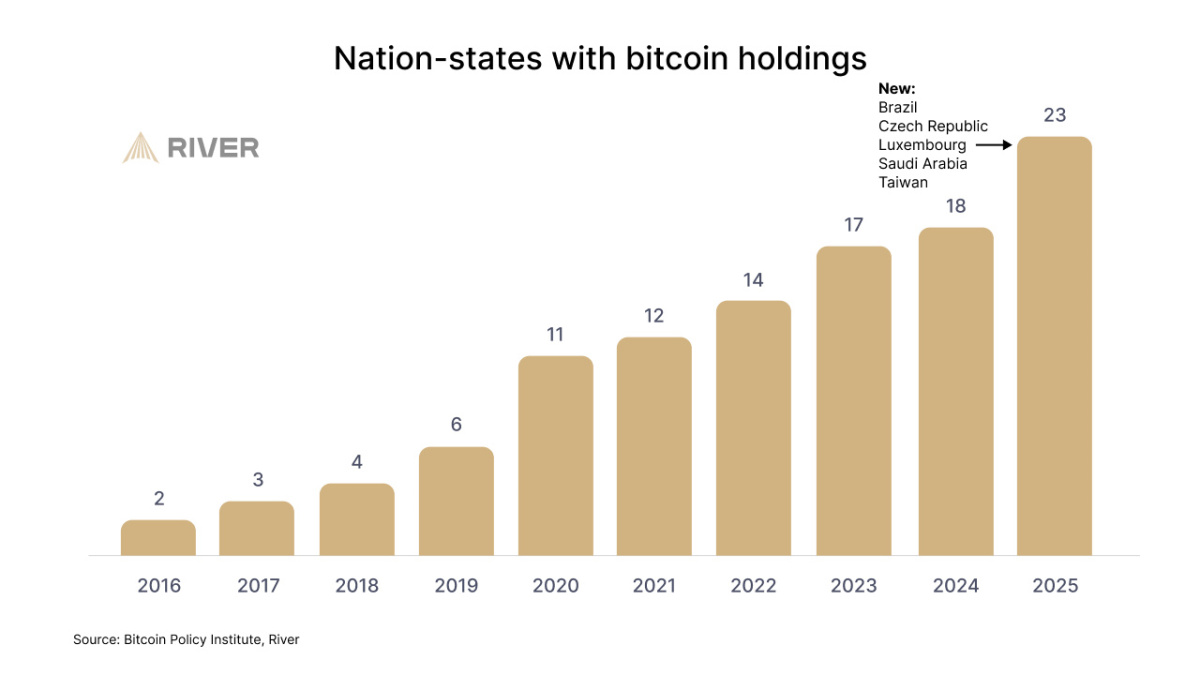
La décentralisation de Bitcoin dépend à la fois de la distribution des BTC entre ses détenteurs, et de la distribution du pouvoir de minage. Si un nombre restreint d’États accumule une part disproportionnée de l’offre de BTC en circulation, la décentralisation théorique du protocole coexiste avec une concentration de l’offre. Les 200 000 BTC détenus par les États-Unis (issus, pour l'heure, de saisies judiciaires) ne modifient pas une ligne du code de Bitcoin. Cependant, ils posent une question sérieuse quant à la réalité de la décentralisation lorsque l'un des gouvernements les plus puissants du monde figure parmi ses principaux détenteurs.
Et au-delà la question de la concentration de l’offre, le fait qu’un gouvernement détienne une part importante de BTC lui donne également la possibilité de modeler un récit autour de cet actif : soutenir des cadres réglementaires alignés sur ses propres intérêts de conservation, influencer les politiques nationales relatives à cet actif, les politiques fiscales, ou encore utiliser sa position pour accorder, ou au contraire ôter, sa légitimité à l’actif selon ses intérêts à l’instant-T. Rien de tout cela ne nécessite d’intervenir sur le protocole Bitcoin lui-même. Cela requiert uniquement les outils ordinaires d’un État : la législation, la diplomatie, et la possibilité à définir ce qui est ou non acceptable dans sa juridiction.
Certains bitcoin maximalists qui ont passé des années à soutenir que Bitcoin finirait par mettre à genoux les gouvernements applaudissent désormais ces mêmes gouvernements qui entrent sur le marché.
Le protocole Bitcoin est sans aucun doute suffisamment robuste pour supporter l’accumulation des États sans que sa technologie ne soit remise en cause. Le code continuera de fonctionner, la limite de 21 millions tiendra, et les blocs continueront d’être minés toutes les dix minutes. Cependant, la proposition radicale à l’origine de Bitcoin, celle selon laquelle tout individu pourrait détenir son capital hors de portée des gouvernements, devient plus délicate à défendre lorsque ces mêmes gouvernements figurent désormais parmi les principaux détenteurs. Bitcoin peut rester décentralisé techniquement, tout en devenant institutionnalisé politiquement. L’importance que chacun accorde à cette distinction dépend, en définitive, de la raison pour laquelle chacun a acheté du BTC en premier lieu.
4. Le rêve cypherpunk a-t-il touché à sa fin ? Zoom sur le paradoxe des stablecoins
Le paradoxe des stablecoins, ces cryptomonnaies qui renforcent l’impérialisme du dollar
Pour comprendre en quoi les stablecoins représentent une contradiction idéologique majeure vis-à-vis du mouvement cypherpunk à l’origine du développement de Bitcoin et des cryptomonnaies, retournons justement aux racines de ce mouvement.
Le whitepaper Bitcoin, qui a donné le ton à l’ensemble du développement de l’industrie blockchain et crypto, ne propose pas seulement une nouvelle technologie de paiement. Bitcoin propose un nouvel ordre monétaire dans lequel aucun gouvernement, aucune banque centrale, aucune institution financière ne pourrait imposer sa monnaie à quiconque. Un projet de monnaie parallèle, neutre et sans frontière. Non pas un meilleur dollar, ou un dollar plus rapide, mais quelque chose de fondamentalement différent, en dehors du système dollar. Non pas une technologie qui permettrait au dollar de mieux fonctionner.
Or, les stablecoins actuels se positionnent à l’exact opposé de cette vision. Et pourtant, ce sont les cas d’usage que l’industrie crypto met le plus en avant actuellement.
Bref rappel : un stablecoin est un jeton numérique, dont la valeur est adossée à un actif du monde réel. Les stablecoins comme l’USDC ou l’USDT sont adossés au dollar américain. Ce sont des dollars en circulation sur l’infrastructure blockchain. Et derrière chaque stablecoin se trouve un émetteur centralisé : l’entreprise Tether pour l’USDT, l’entreprise Circle pour l’USDC, et des banques qui conservent les réserves en dollars dans le système financier traditionnel, lequel est soumis à la régulation, capable de geler des comptes, et opère sous juridiction nationale.
L’argument de l’efficacité
Les partisans des stablecoins mettent en avant leurs avantages pratiques, notamment :
• Permettre à quiconque disposant d’un smartphone de détenir des dollars sans compte bancaire, d’envoyer de l’argent à l’international en quelques secondes moyennant des frais quasi nuls.
• Échapper à la dévaluation monétaire qui frappe des pays comme l’Argentine ou le Nigeria, pour ne citer qu’eux.
Ces avantages sont bien réels. Pour un citoyen d’un pays dont la monnaie nationale s’effondre, l’accès aux stablecoins en dollars est véritablement transformateur. Et l’infrastructure blockchain est indéniablement plus efficace que celles qu’elle remplace : plus rapide, moins coûteuse, plus accessible.
Mais cette nouvelle infrastructure n’a rien à voir avec un nouvel ordre monétaire. C’est une amélioration de l’existant. Remplacer SWIFT par des transferts en stablecoins ne change pas qui contrôle la monnaie, cela modifie seulement l’efficacité avec laquelle elle circule. Les intermédiaires changent, l’infrastructure gagne en efficacité, mais la structure fondamentale du pouvoir reste intacte. Comme le souligne Evgeny Gaevoy, fondateur et PDG de Wintermute, il s’agit de remplacer un ensemble d’intermédiaires par un autre, simplement plus efficace.
L’impérialisme du dollar
Le paradoxe est évident : l’adoption mondiale des stablecoins en dollars revient, en pratique, à une nouvelle dollarisation de l’économie mondiale, volontaire, portée par la technologie, et célébrée par ceux-là mêmes qui étaient censés construire une alternative à l’hégémonie du dollar. Chaque fois qu’un individu en Europe, en Asie, en Amérique du Sud ou en Afrique choisit de détenir de l’USDC plutôt que sa monnaie locale, il ne sort pas du système du dollar : il le renforce. Il privilégie la stabilité du dollar au détriment de la souveraineté monétaire. Un choix rationnel à l’échelle individuelle, mais qui, à grande échelle, constitue une extension extraordinaire de l’influence monétaire américaine.
Ainsi, le mouvement crypto qui se présentait comme un challenger de l’ordre monétaire existant a construit le réseau de distribution du dollar le plus efficace de l’histoire.
Et le soutien politique ne fait qu’aggraver le paradoxe
Le fait que l’administration Trump ait significativement agi pour légitimer et encadrer les stablecoins (la loi GENIUS est le signal le plus clair) n’a rien d’un hasard. Une administration américaine consciente que les stablecoins en dollars étendent la portée monétaire des États-Unis à l’échelle mondiale a toutes les raisons de les encourager. Et l’industrie crypto accueille ce « signe de légitimité » avec enthousiasme, sans réellement interroger ce qu’elle célèbre, ni les intérêts réellement servis.
Le moment « infrastructure blockchain » : ce que révèle le partenariat Nasdaq/Kraken
La promesse de la blockchain comme couche d’infrastructure financière est en train d’être tenue par des acteurs majeurs. L’annonce du partenariat entre le Nasdaq et Kraken, visant à amener le trading d’actions traditionnel sur les rails blockchain, est l’illustration la plus récente. L’industrie crypto et le système financier traditionnel commencent à partager les mêmes plomberies : la blockchain est en passe de devenir le prochain système d’exploitation de Wall Street.
Qu’en est-il d’Ethereum ?
L’hypothèse naturelle est la suivante : si l’infrastructure blockchain gagne, alors les tokens qui l’alimentent devraient en bénéficier. Si Ethereum est la principale blockchain, et que sa technologie devient le squelette de la finance mondiale, alors le prix de l'ETH devrait mécaniquement s’apprécier. L’argument est intuitif, mais la réalité est sans doute bien moins simple qu’il n’y paraît. Comme nous l’avons observé ces dernières années, l’efficacité de l’infrastructure et la valeur du token ne sont pas nécessairement corrélées. Ethereum pourrait alimenter le système financier du futur tout en voyant l’ETH lui-même stagner, voire baisser.
Et les autres blockchains ?
Il va sans dire que toutes les Layer 1 ne survivront pas à cette consolidation. Le marché est déjà en train d’opérer une sélection. Actuellement, en dehors d’Ethereum et de Solana, la plupart des Layer 1 peinent à justifier leur pertinence, surtout à grande échelle.
La course à l’infrastructure n’est pas terminée, mais le peloton se resserre. Aujourd’hui, pour les investisseurs, la question n’est pas de savoir si l’infrastructure blockchain compte, c’est manifestement le cas, mais quels paris spécifiques, au sein de cette infrastructure, capteront réellement la valeur créée.
5. Finalement, quel type d’acheteur de Bitcoin et d’investisseur crypto êtes-vous ?
C'est indéniable, Bitcoin a dépassé presque toutes les attentes, et ce succès l’a transformé en quelque chose que ses créateurs reconnaîtraient peut-être à peine. L’idéologie s’estompe. L’actif mûrit. La volatilité se modère. Les rendements seront probablement plus faibles à l’avenir, tout comme le risque d’un effondrement catastrophique.
Le citoyen argentin, le gérant de fonds de Wall Street, le cypherpunk occidental de la première heure assis sur 10 000 BTC, l’investisseur particulier qui a acheté à 60 000 dollars : tous détiennent le même actif, mais pour des raisons différentes, avec des profils de risque et des horizons temporels radicalement distincts. Et bien que certaines de ces visions s’opposent, celles qui éliminent le bitcoin à long terme sont de plus en plus rares.
Le conseil le plus honnête que cet article puisse offrir n’est pas un objectif de prix. C’est une question : lequel de ces profils êtes-vous, et êtes-vous positionné en conséquence ?
Cet article vous est partagé à titre informatif uniquement, et ne constitue en aucun cas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Investir comporte des risques de pertes de capital. 🇫🇷 Meria est une entreprise française agréée PSCA auprès de l'Autorité des Marchés Financiers (AMF), au titre du règlement européen MiCA, sous le numéro A2026-020.